Domain chirurgie-münchen.de kaufen?
Wir ziehen mit dem Projekt
chirurgie-münchen.de um.
Sind Sie am Kauf der Domain
chirurgie-münchen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain chirurgie-münchen.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Therapie Aufkleber mit Text Raum Behandlung waagerecht A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
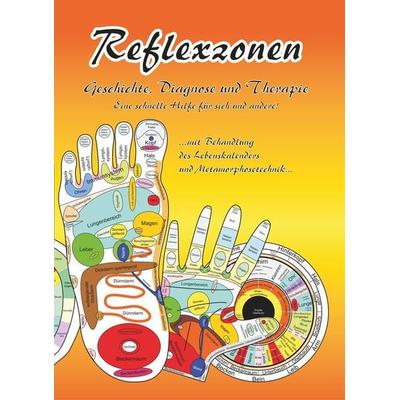
Aeckersberg, Tanja: Reflexzonen - Geschichte, Diagnose und TherapieReflexzonen - Geschichte, Diagnose und Therapie , "Schnelle Hilfe für sich und andere! Dieses Buch gibt eine Übersicht über die Reflexzonenmassage. Es wird auf die Geschichte und Entstehung der Reflexzonenbehandlung bis zur Entwicklung der heutigen Reflexzonentherapie eingegangen. Die Anatomie und Physiologie werden vereinfacht und verständlich erklärt, bis hin zur Diagnose und Behandlung der einzelnen Reflexzonen. Einschließlich integrierten Übersichtskarten der Hand-, Ohr- und Fußreflexzonen, Irisdiagnosetafeln und Zahn-Bezugszonen Tabellen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., vollständig überarbeitete Aufl., Erscheinungsjahr: 20220501, Produktform: Kartoniert, Autoren: Aeckersberg, Tanja, Edition: REV, Auflage: 22009, Auflage/Ausgabe: 9., vollständig überarbeitete Aufl, Seitenzahl/Blattzahl: 160, Abbildungen: mit Abbildungen und Tabellen, Keyword: Ratgeber; Gesundheit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Massage / Reflexzonenmassage~Reflexzonenmassage, Fachkategorie: Medizin, allgemein~Alternativmedizin, Thema: Orientieren, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Reflexzonenmassage, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FITMIT-Verlag, Verlag: FITMIT-Verlag, Verlag: Aeckersberg, Ingrid, Länge: 236, Breite: 162, Höhe: 15, Gewicht: 321, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2642305 A22200194 A6569845 A5349807 A5051248, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Reflexzonen - Geschichte, Diagnose und Therapie.'schnelle Hilfe Für Sich Und Andere! Dieses Buch Gibt Eine Übersicht Über Die Reflexzonenmassage. Es Wird Auf Die Geschichte Und Entstehung Der Reflexzonenbehandlung Bis Zur Entwicklung Der Heutigen Reflexzonentherapie Eingegangen. Die Anatomie Und...19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitfaden Chinesische Medizin - Therapie, Fachbücher von Claudia FocksDer "Leitfaden Chinesische Medizin - Therapie" bietet eine umfassende und praxisnahe Einführung in die Therapiestrategien der traditionellen chinesischen Medizin (TCM). Dieses Werk ist besonders wertvoll für Fachleute, die sich mit verschiedenen Krankheitsbildern auseinandersetzen, darunter Atemwegserkrankungen, Magen-Darm-Beschwerden, Herz-Kreislauf-Erkrankungen und Allergien. Der Leitfaden enthält detaillierte Informationen zu Therapiegrundlagen, der Einteilung von Erkrankungen nach Zang-Fu-Syndromen sowie Differenzierungen gemäss den klassischen Texten Shang Han Lun und Wen Bing. Darüber hinaus werden spezielle Kapitel zur Begleitung von onkologischen und chronisch-entzündlichen Erkrankungen sowie zur Kinderwunschbehandlung angeboten. Mit über 1200 Seiten ist dieser Ratgeber eine wertvolle Ressource für das gezielte Nachschlagen und Auffrischen des Wissens in der TCM.95,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus, Fachbücher von Marcus EckhardtDas Fachbuch "Pflege und Medizin: Interdisziplinäre Zusammenarbeit im Krankenhaus" von Marcus Eckhardt behandelt die wesentlichen Aspekte der interdisziplinären Kooperation und Kommunikation im Gesundheitswesen. Es beleuchtet die theoretischen Grundlagen und deren praktische Relevanz für die Pflegeausbildung. Durch die Analyse von Kooperationsmodellen und kommunikationstheoretischen Ansätzen wird ein tieferes Verständnis für die Herausforderungen und Chancen der interdisziplinären Zusammenarbeit im Krankenhaus vermittelt. Das Buch richtet sich an Fachkräfte aus dem Bereich Pflege und Medizin sowie an Studierende, die sich mit den dynamischen Prozessen im Gesundheitswesen auseinandersetzen möchten. Es bietet wertvolle Einblicke in die Notwendigkeit einer effektiven Kommunikation und Zusammenarbeit zwischen verschiedenen Disziplinen, um die Qualität der Patientenversorgung zu verbessern.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
Ähnliche Suchbegriffe für Aufwendungen
-
HB-Druck Therapie Aufkleber mit Text Raum Behandlung waagerecht A2 (420x594mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aeckersberg, Tanja: Reflexzonen - Geschichte, Diagnose und TherapieReflexzonen - Geschichte, Diagnose und Therapie , "Schnelle Hilfe für sich und andere! Dieses Buch gibt eine Übersicht über die Reflexzonenmassage. Es wird auf die Geschichte und Entstehung der Reflexzonenbehandlung bis zur Entwicklung der heutigen Reflexzonentherapie eingegangen. Die Anatomie und Physiologie werden vereinfacht und verständlich erklärt, bis hin zur Diagnose und Behandlung der einzelnen Reflexzonen. Einschließlich integrierten Übersichtskarten der Hand-, Ohr- und Fußreflexzonen, Irisdiagnosetafeln und Zahn-Bezugszonen Tabellen. , Rakel > Autopflege & Aufbereitung , Auflage: 9., vollständig überarbeitete Aufl., Erscheinungsjahr: 20220501, Produktform: Kartoniert, Autoren: Aeckersberg, Tanja, Edition: REV, Auflage: 22009, Auflage/Ausgabe: 9., vollständig überarbeitete Aufl, Seitenzahl/Blattzahl: 160, Abbildungen: mit Abbildungen und Tabellen, Keyword: Ratgeber; Gesundheit, Fachschema: Medizin / Allgemeines, Einführung, Lexikon~Massage / Reflexzonenmassage~Reflexzonenmassage, Fachkategorie: Medizin, allgemein~Alternativmedizin, Thema: Orientieren, Warengruppe: HC/Alternative Medizin/Naturmedizin/Homöopathie, Fachkategorie: Reflexzonenmassage, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FITMIT-Verlag, Verlag: FITMIT-Verlag, Verlag: Aeckersberg, Ingrid, Länge: 236, Breite: 162, Höhe: 15, Gewicht: 321, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2642305 A22200194 A6569845 A5349807 A5051248, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Link, Lisa: MEX Das Mündliche Examen - Innere Medizin und ChirurgieMEX Das Mündliche Examen - Innere Medizin und Chirurgie , mit Lernplan , Reiningungssets > Autopflege & Aufbereitung , Auflage: 5. Auflage, Erscheinungsjahr: 20250115, Autoren: Link, Lisa, Auflage: 25005, Auflage/Ausgabe: 5. Auflage, Seitenzahl/Blattzahl: 554, Abbildungen: 249 farbige Abbildungen, Themenüberschrift: MEDICAL / Internal Medicine, Keyword: Mündliche Prüfung Medizin; 2. Staatsexamen Medizin; M3 Medizin; OSCE; mündlich-praktische Prüfung Medizin; Prüfung Chirurgie; Prüfung Innere Medizin; Prüfungsprotokolle Innere Medizin; Prüfungsprotokolle Chirurgie; Prüfungsvorbereitung Medizin; Fälle Innere Medizin; Fälle Chirurgie; ärztliche Kompetenz; PJ Medizin; Praktisches Jahr Medizin; Fallbuch Innere Medizin; Fallbuch Chirurgie; Staatsexamen Medizin; Masterplan Medizinstudium; Drittes Staatsexamen; Approbationsordnung; Hammerexamen; Patientenkommunikation, Fachschema: Chirurgie~Innere Medizin~Medizin / Innere Medizin~Medizin / Spezialgebiete~Medizin / Studium, Prüfungen, Approbation, Berufe, Fachkategorie: Klinische und Innere Medizin~Medizinische Spezialgebiete, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 23, Gewicht: 1080, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HB-Druck Therapie Aufkleber mit Text Raum Behandlung waagerecht A3 (297x420mm)Produkteigenschaften Hochwertiger Aufkleber aus langlebiger Klebefolie mit einer Gesamtdicke von 155 µm (0,155mm) Ein UV-resistenter und witterungsbeständiger Aufdruck gewährleistet die Anwendung im Innen-, und/oder Außenbereich und ist für...15,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.